Los pañuelos de papel cotizan más caros que Nvidia: la tesis del miedo en bolsa
El asesor Víctor Alvargonzález sostiene que las empresas de consumo básico nunca habían estado tan caras desde 1999 y las tecnológicas, tan baratas desde 2020. Qué dice el dato, qué está verificado y qué es opinión.
En marzo del año 2000 nadie quería acciones de una empresa que vendiera pañuelos de papel. ¿Para qué, si cualquier compañía con «.com» en el nombre doblaba su precio en semanas? Veintiséis años después el mercado parece haberse ido al extremo contrario, y hay quien cree que ahí hay una oportunidad.
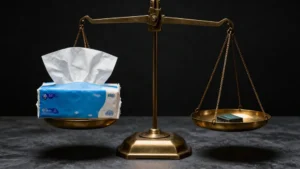
Lo ha contado esta semana el asesor financiero Víctor Alvargonzález, fundador de la firma de asesoramiento independiente Nextep Finance, en un vídeo titulado «Las tecnológicas, más baratas que en 2020: ¿qué está pasando?». Su frase para resumirlo se recuerda fácil: hoy, dice, se paga más por las acciones de la empresa que fabrica los Kleenex que por las de Nvidia, la que diseña los chips más avanzados para la inteligencia artificial.
Cómo se mide si una acción está cara
Para entender la comparación hace falta una herramienta que en bolsa se usa a diario: el PER. Es una división. Arriba va el precio de la acción y abajo el beneficio que gana la empresa por acción. El resultado dice cuántos euros pagas por cada euro de beneficio. Un PER de 10 es barato; uno de 25, caro.
Los analistas suelen usar el llamado PER forward, que en lugar del beneficio del último año pone el que se espera para los próximos doce meses. Son estimaciones, pero en empresas tan grandes y tan seguidas por el mercado suelen ser bastante fiables.
Supermercado caro, chips baratos
Según los datos que muestra Alvargonzález, las empresas estadounidenses de consumo básico, las que fabrican lo que compramos en el supermercado (refrescos, detergente, pasta de dientes), cotizan a unas 24 veces los beneficios esperados. Es, dice, su valoración más alta desde 1999.
Las grandes tecnológicas, en cambio, estarían en torno a 17 veces. Esa parte la confirman otras fuentes: según FactSet, el 5 de noviembre el sector tecnológico del S&P 500 cotizaba a 17,3 veces los beneficios de los próximos doce meses, frente a una media de 20 en los últimos 25 años. Es el nivel más bajo para el sector desde marzo de 2020, el mes del confinamiento.
Lo normal suele ser al revés. Las tecnológicas acostumbran a cotizar más caras porque se espera que sus beneficios crezcan mucho más que los de una empresa de refrescos. Nadie espera que el mundo duplique su consumo de Coca-Cola en los próximos años.
El espejo del año 2000
Alvargonzález compara la situación con la de la burbuja de las puntocom, pero al revés. Entonces, según sus cifras, las tecnológicas llegaron a cotizar a unas 50 veces sus beneficios, y muchas de aquellas empresas ni siquiera ingresaban dinero. La burbuja estalló en marzo de 2000 y el Nasdaq acabó perdiendo cerca de un 78 % hasta octubre de 2002.
La diferencia, sostiene, es que las grandes tecnológicas de hoy son precisamente las empresas que más ganan del mundo. Su argumento es que no hay una razón económica para el descuento: Estados Unidos crece aproximadamente el doble que Europa, no hay una recesión a la vista según los grandes organismos y los resultados de estas compañías siguen siendo muy buenos.
Entonces, ¿por qué están baratas?
Su respuesta es una sola palabra: miedo. Esa sensación tan humana de que si todo va demasiado bien algo tiene que torcerse. En momentos así, el dinero se refugia en empresas aburridas y estables, las que se siguen comprando pase lo que pase, y huye de las que más han subido. Recuerda que en 2023 también se hablaba de burbuja tecnológica.
De ahí saca su cuenta. Si las dos valoraciones volvieran a su media histórica, lo que en bolsa se llama «revertir a la media», la tecnología tendría que subir alrededor de un 16 % o el consumo básico bajar en torno a un 15 %, o una mezcla de las dos cosas. Él mismo insiste en que no tiene por qué ocurrir así ni pronto: el miedo puede durar, y su tesis se cae si llega una recesión profunda o si resulta que la inteligencia artificial no da para tanto como se espera.
Lo que conviene tener en cuenta
El dato de la tecnología está respaldado por fuentes como FactSet; el del consumo básico y la comparación entre Kleenex y Nvidia son de su análisis. Que algo esté barato no garantiza que vaya a subir: a veces el mercado descuenta riesgos que todavía no se ven, y las valoraciones bajas pueden seguir bajando durante meses.
Lo que sí deja claro la comparación es lo rápido que cambian los gustos de la bolsa. En el año 2000, el que compraba pañuelos de papel parecía un aburrido. En 2026, el que compra los chips que mueven la inteligencia artificial paga menos por cada euro de beneficio que el que compra pañuelos.
Este artículo explica una opinión publicada y no es una recomendación de inversión.